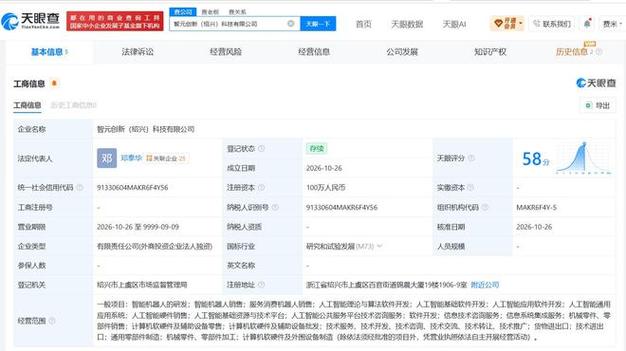
拟定注册资本100万元人民币,并在经营范围中写明“智能机器人的研发、智能机器人销售”,属于比较常见且匹配中小型科技企业起步阶段的登记方案。这样的组合既便于对外展示技术属性与贸易能力,也有利于后期申请相关资质、投标和开展渠道合作。
一、100万元注册资本的含义
注册资本100万元代表股东对公司承担责任的限额安排,具体要以公司章程和股东认缴情况为准。自实行认缴制后,股东可以在章程约定期限内缴足出资,不必在设立时一次性实缴。但是需要关注两点:一是部分招投标、平台入驻或合作方会核查实缴资本;二是若公司后续发生债务纠纷,股东在未实缴范围内仍可能需要承担责任。因此,注册资本金额应当与业务定位、资金计划和风险承受能力相匹配,不建议盲目抬高或与实际经营脱节。
二、经营范围的写法与规范
“智能机器人的研发”和“智能机器人销售”可作为核心条目写入经营范围。登记实践中,经营范围一般使用市场监管部门经营范围规范目录中的标准表述;如目录中有对应条目,应优先选用标准用语,便于登记审核和后续变更。同时可结合主营业务补充相关条目,例如:
• 智能机器人的研发;
• 智能机器人销售;
• 技术服务、技术开发、技术咨询、技术交流、技术转让、技术推广;
• 软件开发;
• 工业机器人安装、维修;
• 货物进出口、技术进出口(如需开展进出口业务)。
需要注意的是,“研发”对应的是技术开发和技术成果形成活动,“销售”对应的是贸易与流通活动;两者并写并不矛盾。它们有助于说明公司从产品研发到市场销售的贯通能力。若公司实际还涉及机器人的生产、组装或特种设备相关业务,应根据具体情况查看是否涉及许可项目或备案要求,并在经营范围中相应增补。某些特殊机器人(如涉及医疗器械、安防、特种设备等)的研发和销售,还可能需要满足行业准入或备案条件。
三、哪些事项容易忽略
第一,税务与发票。研发与销售适用的税目、发票开具方式和税收优惠政策不同,公司应建立规范的合同、采购、销售和研发费用归集,确保业务真实、票据合规。第二,知识产权。研发型企业应关注专利、软件著作权和商标的布局,尤其是核心算法、控制系统与外观设计保护。第三,合同条款。销售合同宜明确产品规格、验收标准、质保期限、责任边界和知识产权归属;研发合同要约定成果归属、保密义务和后续改进权利,避免合作纠纷。
四、兼顾研发与销售的组织建议
100万元注册资本适合搭建简洁团队:研发端可配置技术负责人和核心工程师,销售端可配置产品经理与渠道人员,并可与外部供应链、代工厂或集成商合作。财务上建议将研发支出与销售成本分账管理,既便于核算毛利,也为后续申请科技型中小企业、高新技术企业等资质打基础。若未来计划融资或参与投标,应尽早规划实缴节奏、财务规范与知识产权清单。
“注册资本100万元+智能机器人研发与销售”是清晰且可行的经营设定。关键在于采用规范表述完成登记,并根据实际业务补足相关经营项目;同时把出资安排、税务合规、知识产权和合同风险纳入经营规划。具体登记条目和许可要求以当地市场监管部门及行业主管部门的规定为准,必要时可咨询专业机构或登记机关后再行申报。